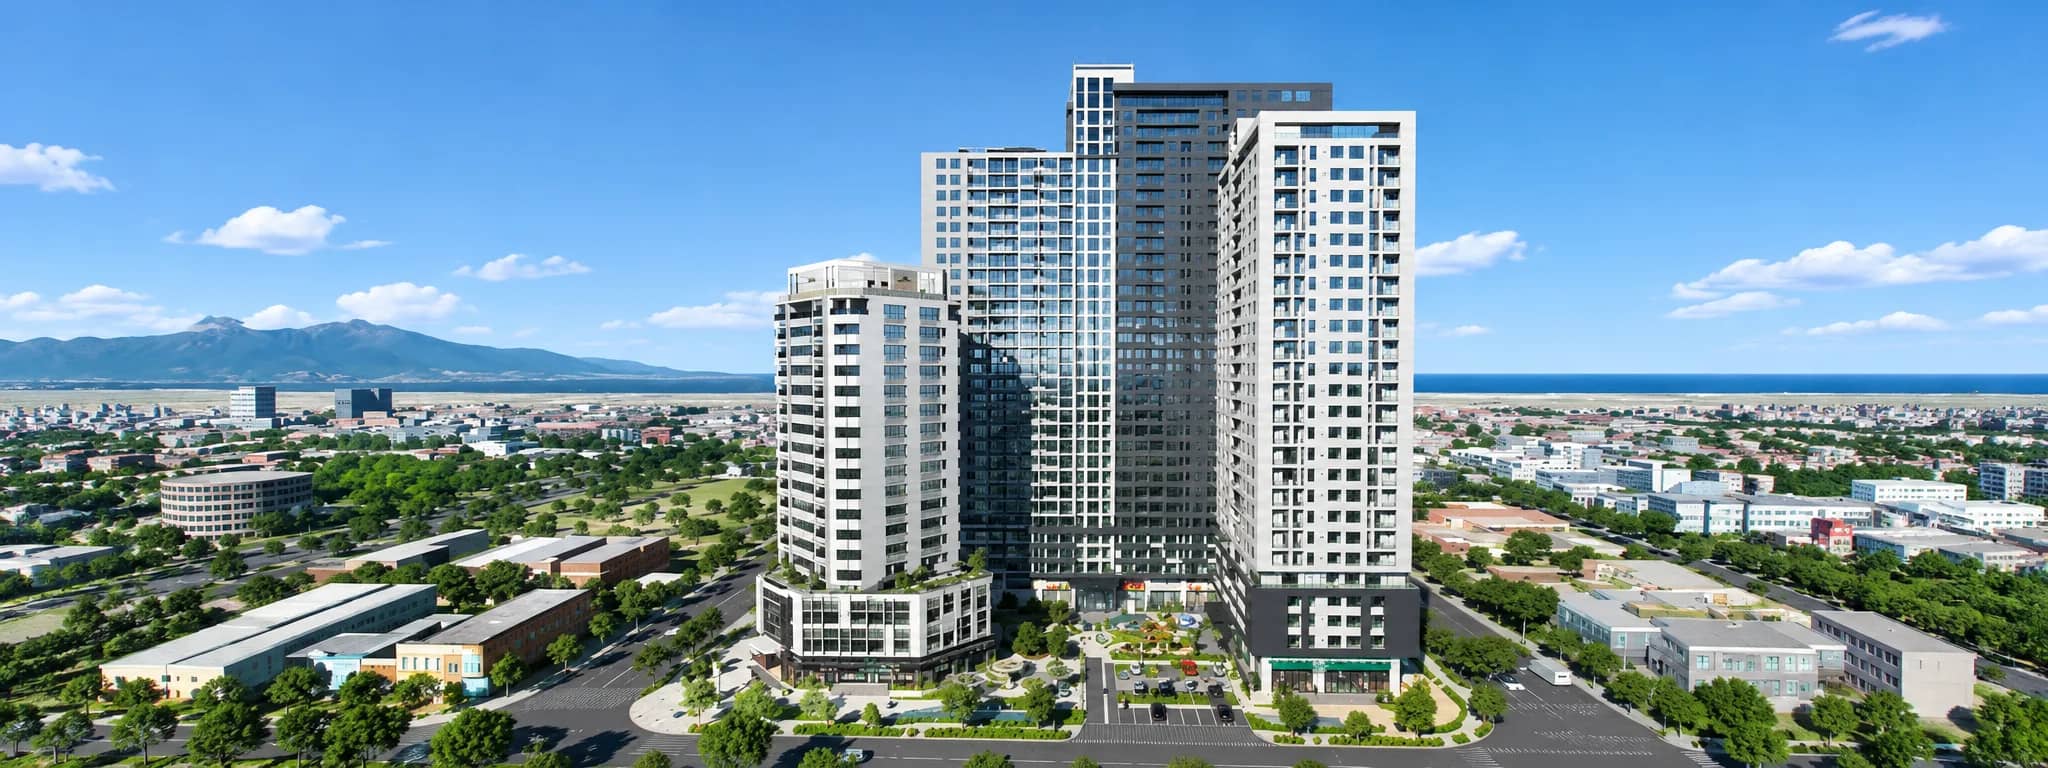
DKRA 2026年第三季度数据显示,岘港公寓市场放缓。此时买家拥有议价优势,但需要更仔细地选择项目。
经过上半年的活跃期后,岘港公寓市场进入2026年第三季度,节奏明显放缓。本文总结了DKRA Consulting报告中的核心数据,并结合Đất Vàng Group的实际租赁视角,为刚需购房者和投资者提供更多决策依据。
2026年第三季度核心数据
根据DKRA Consulting(2026年10月23日公布):
- 一手公寓供应量:来自20个项目的4.385套,环比下降14%
- 新开盘供应量:较2026年第二季度下降近40%
- 消费量:2.099套,环比下降25%,同比2025年同期下降24%
- B级(中端)公寓占供应量的46%,但消费量高达68%
在价格方面,各方记录显示一级市场价格相对稳定,并伴随多项促消费政策。交易主要集中在新项目上,均价约为6000万–7000万越南盾/m²。二级市场价格(转售)呈小幅调整趋势,约3%–5%。
如何解读这些数据?
买家正在变得更有选择性
流动性虽有下降,但中端板块仍占交易的主体。这表明买方并未离开市场,而是转向了总价适中、有明确居住或租赁需求的产品。
品牌和法律手续受到优先考虑
在市场低迷时期,大型开发商的项目、清晰的法律手续以及符合承诺的建设进度依然保持着吸引力。岘港的新项目,如 Capital Square (BRG集团) 或 Sun Saphia Residence, S-Light Tower, FourS Tower (Sun Group) 均属于这一类。
买家享有议价优势
当新供应减少且开发商推出促销政策时,买家将有更多时间进行比较和谈判:折扣、延期付款进度、利息支持。
来自租赁市场的视角
在买卖市场放缓的同时,市中心和韩江沿岸的精装修公寓租赁需求依然保持稳定,特别是来自外国游客的需求。截至2026年11月中旬,Đất Vàng Group正在出租的公寓价格为:
- Studio:15,5百万越南盾/月起
- 1卧室:22–25百万越南盾/月
- 2卧室:16–35百万越南盾/月
对于投资者而言,这是在购买前计算租赁现金流的重要信息,而不应仅仅寄希望于价格上涨。
买家此时应该怎么做?
- 买来居住:利用市场缓慢阶段仔细挑选房源,商谈优厚政策
- 买来出租:选择市中心、近海或近江的位置,面积适中的房源(Studio、1-2卧室),因为最容易出租
- 避免将全部资金投入单一产品,若向银行贷款需仔细计算还款能力
- 在支付定金前检查法律手续和项目进度
2026年第四季度展望
DKRA预测2026年第四季度将有约500–1000套新公寓开盘销售,需求尚未有明显改善。在中期来看,岘港自由贸易区和国际金融中心(已于2026年1月9日揭牌)等因素有望为专家和外国投资者创造更多的居住和租赁需求。
需要咨询选择自住或投资出租的公寓吗?Đất Vàng Group团队随时准备以我们正在管理的公寓的实际数据为您提供支持。
参考来源:DKRA Consulting,2026年第三季度岘港市场报告(通过 baodautu.vn, batdongsan.baoxaydung.vn);岘港市电子信息门户网站。
岘港公寓管理、运营与租赁单位。我们分享基于每日实际工作经验的市场数据、租赁、购买和委托公寓经验。